- La inclusión financiera de menores de edad avanza a paso seguro en la banca, con un crecimiento del 35 % en cuentas de depósito entre 2022 y febrero de 2025. Un reto que une al Estado, padres y entidades financieras. El hábito del ahorro es clave para manejar responsablemente el dinero. El Banco Unión tiene más de 40.000 cuentas de niños y adolescentes, con depósitos superiores a Bs 45 millones; el Banco Fortaleza, 2.000 y Bs 2 millones, respectivamente. ASFI y Asoban reconocen que hay desafíos y oportunidades para ampliar la inclusión de esta población en el universo financiero.
Miguel E. Gómez Balboa
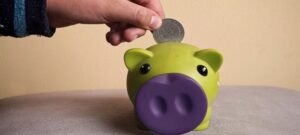
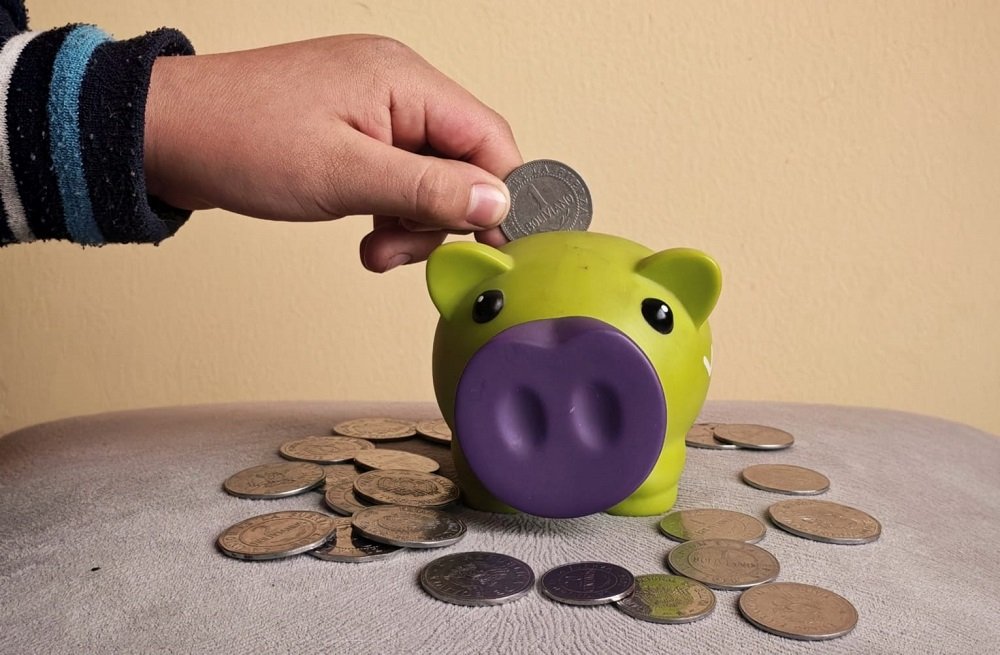
La Paz, Innovapress, 12 nov 2026.- Santiago tiene nueve años. Adoptó un chanchito de plástico, verde y morado, al cual mima de lunes a viernes con la mitad de su recreo de Bs 30. Incluso más, ello depende de los antojos. Antonio y Claudia no solamente son sus papás, sino sus asesores financieros que lo llevan los primeros días de cada mes al banco para que alimente su cuenta de ahorro abierta en 2021, donde ya lleva acumulados más de Bs 3.500.
“Quiero que sepa lo que cuesta y alegra ahorrar, y que esa platita, no sé, le ayude a comprarse algo que sueñe o en sus estudios al salir del colegio”, comenta Antonio, quien pide reserva en los apellidos de su familia. “Santi lleva sus monedas y billetes al banco, nada de traspasos por QR; para él es emocionante hacerlo y ver cómo sube su capital”. El pequeño tiene un primer gasto en su mente: comprar un PlayStation.
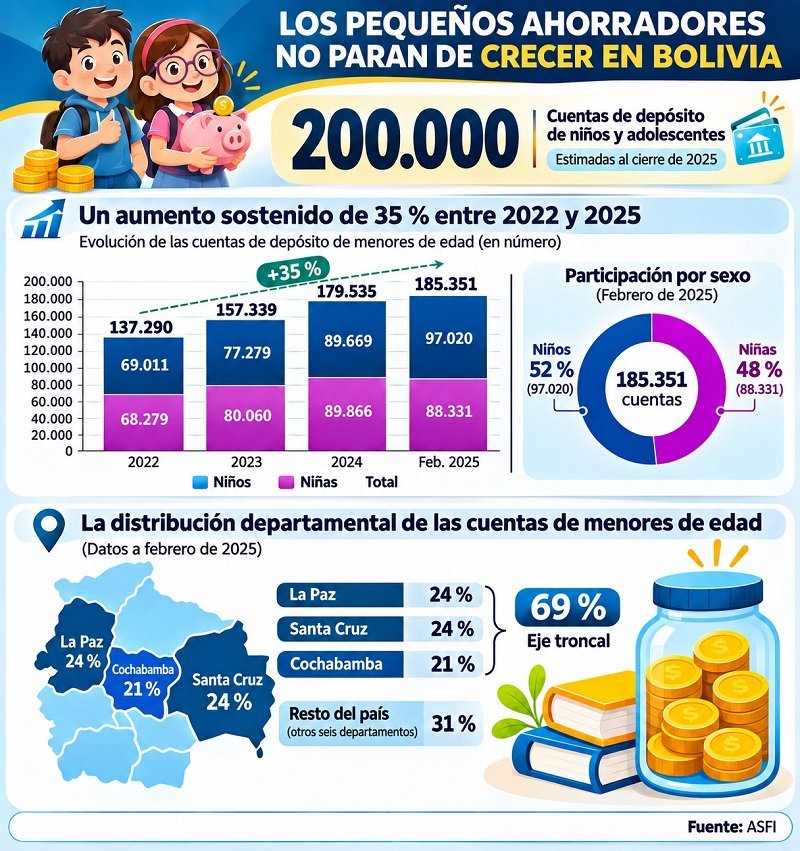
La banca nacional tiene cientos, miles de Santiagos como clientes, desde los cero hasta los 17 años. La inclusión financiera de niños y adolescentes camina a paso seguro, y va de la mano con la educación económica y financiera. Esta población crece en las estadísticas bancarias y, según la Autoridad de Supervisión del Sistema Financiero (ASFI), tiene a su nombre unas 200.000 cuentas de depósito en el país.
Un ejército de pequeños ahorradores
Según el “Glosario de términos económicos financieros” de la ASFI, la inclusión financiera “es la provisión de servicios financieros útiles y asequibles a poblaciones desfavorecidas, sectores específicos de la población o en localidades con baja densidad poblacional, con el propósito de que se satisfagan sus necesidades financieras y se logre una mejor cobertura y acceso universal a dichos servicios”.
Santiago está todavía a buenos años de su autonomía económica, pero mueve miles en su billetera bancaria. Así como decenas de miles de pequeños ahorradores. Mediante un cuestionario, la ASFI reveló que, con base en datos de años anteriores, “se estima que al cierre de 2025, el número de cuentas de depósito pertenecientes a menores de 18 años se situó alrededor de 200.000”, casi el 1 % del total de cuentas del sistema financiero, que alcanzaron a 19,4 millones hasta septiembre de este año.
Haciendo zoom sobre las cifras de inclusión financiera de la ASFI hasta el tercer trimestre de 2026, se tiene que la cultura del ahorro guarda un peso considerable en la economía. En 2024, los depósitos en la banca llegaron a Bs 230.289 millones y el Producto Interno Bruto (PIB), a Bs 322.193 millones, es decir, las cajas de ahorro, los depósitos a plazo fijo y a la vista, entre otros, equivalían al 71,5 % del PIB nominal.
Eso no es todo. Este porcentaje de la “profundización financiera”, expresado en la relación entre depósitos y PIB, era el más alto con relación al de países como Argentina, Brasil, Colombia, Chile, México, Perú, Paraguay y Uruguay. Solamente Chile se asomaba a Bolivia con un 67,8 %. Un botón de muestra del universo económico local en el que niños y adolescentes habitan con sus cuentas de depósito.
Un hábito para asumir decisiones futuras
Consultadas para este reportaje, la ASFI y la Asociación de Bancos Privados de Bolivia (Asoban) destacan el fomento al ahorro formal en la población menor de 18 años. La primera indica que, por ello, promueve programas anuales de educación financiera para enseñar “el valor del dinero, la diferencia entre necesidades y deseos, el ahorro para una meta, el uso seguro de la banca digital y la prevención de fraudes”.
Mientras que la segunda sostiene que “el acceso a cuentas desde edades tempranas representa una oportunidad para promover el hábito del ahorro y el aprendizaje sobre el manejo responsable del dinero”, y debe ir acompañado de educación financiera en pos de un objetivo: “que las nuevas generaciones desarrollen conocimientos y hábitos que les permitan tomar decisiones financieras informadas a lo largo de su vida”.
Por este camino transita el Banco Unión, una golondrina que sí hace verano en cuanto a la inclusión financiera de niños y adolescentes. Su jefa nacional de Captaciones, Vannesa Ichuta, afirma que tomar en cuenta a este segmento tiene un gran potencial para aportar al desarrollo y el crecimiento del país. “Para nosotros es primordial que desde temprana edad sientan esta necesidad de conocimiento financiero”, destaca.
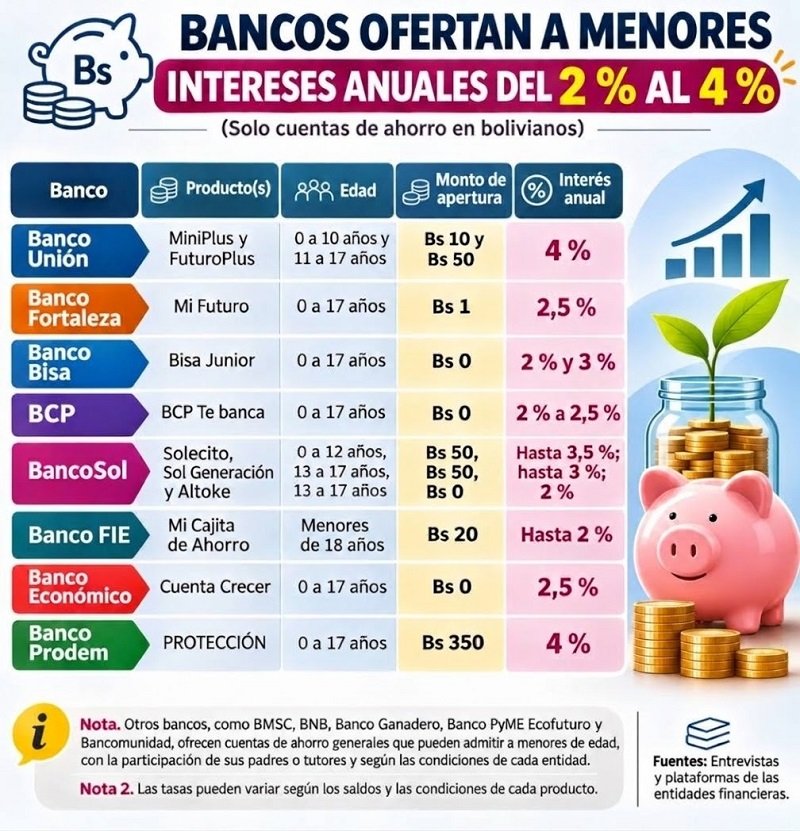
En 2024 nacieron sus productos enfocados en esta población, Mini Plus y Futuro Plus, para 0 a 10 años y 11 a 17 años, respectivamente, con un interés anual del 4 % que duplica el 2 % promedio del sistema financiero. Y los resultados inclusive han sorprendido a la ASFI, relata Ichuta. El Banco Unión tiene más de 40.000 menores de edad con estas cuentas que se alimentan cada mes de Bs 10 a Bs 50 como mínimo, lo que ha permitido hasta ahora un saldo acumulado de más de Bs 45 millones.
Para remarcar esta última cifra, la ejecutiva explica que las cuentas de “ahorradores top” en esta entidad financiera acumulan generalmente más de Bs 150 millones, o sea, las cuentas de niños y adolescentes ya representan casi un tercio de ese monto. “Realmente es muy importante, considerando que el segmento es chiquito. Ahí se ve cuál ha sido la importancia y concientización de los papás para generar una estabilidad financiera futura de sus hijos… Y eso es lo que nos llena a nosotros de alegría”.
¿Un gen para tener éxito en las finanzas?
Pablo Llano es un administrador de empresas apasionado por el mundo financiero. Para él, hay una especie de gen o de patrones avalados por las estadísticas y los resultados para que a una persona le vaya bien en un emprendimiento. Todo empieza en la infancia con la creación de hábitos tempranos como el ahorro, para que la gestión del dinero sea una rutina natural y no una obligación tardía al empezar a trabajar.
Añade tres aspectos: la comprensión del valor del esfuerzo, que ayuda a entender el costo de oportunidad y a postergar la satisfacción inmediata en pos de objetivos más importantes; la prevención de deudas, para distinguir entre necesidades y deseos, evitando decisiones impulsivas en el futuro; y la autonomía y la confianza, con utensilios para gestionar presupuestos pequeños con seguridad y menor ansiedad.
Hay lugares para ver a menores de edad en su rol de gerentes de cuentas de depósito en el plano digital: los puestos callejeros o ambulantes que rodean a los colegios. Lourdes López es una vendedora de donuts que cada jornada recorre las unidades educativas de la zona de Miraflores, en la ciudad de La Paz. Lo hace cargando su caja de plástico y sujetando un paraguas para enfrentar a los rayos solares de mediodía.
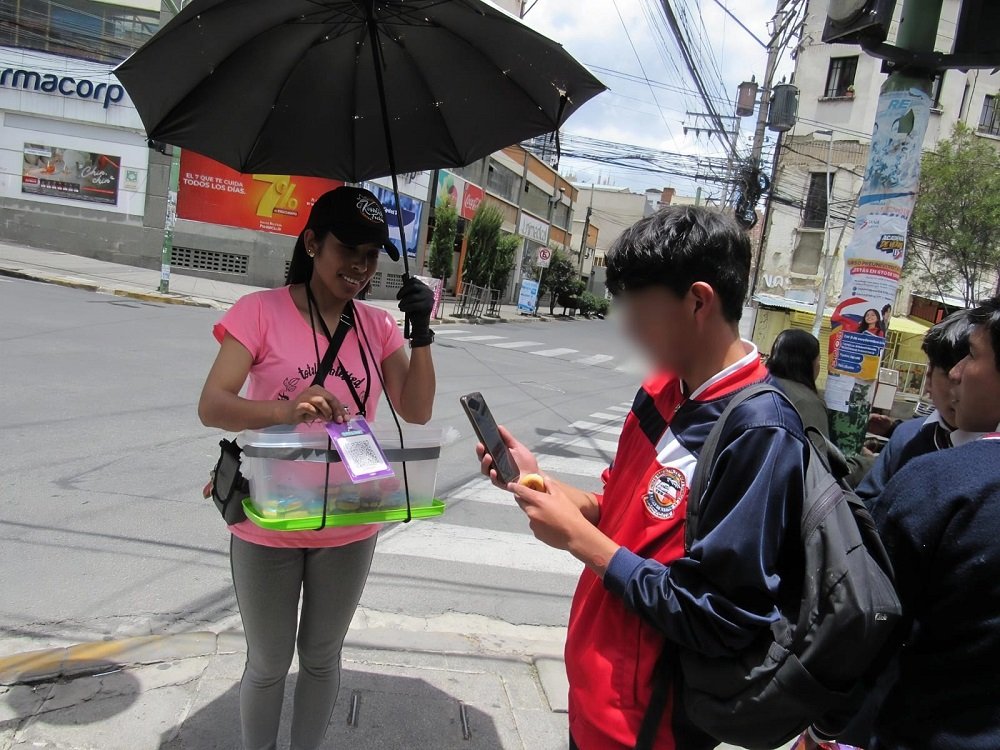
Entre sus herramientas sobresale el código QR impreso para recibir la paga de sus “caseritos”. “Los chicos de ahora tienen hasta tarjetas”, afirma, con una sonrisa. “Los grandecitos son los que más usan esta forma de pagar porque tienen celular, son de secundaria. Incluso usan sus QR para almorzar en restaurantes porque hacen puente hasta la tarde”, complementa, al referirse a los estudiantes del colegio Dora Schmidt.
Un recorrido por puestos que rodean otras unidades educativas como el San Calixto, el Liceo La Paz, el Bautista Canadiense o el de Los Pinos, en distintas zonas paceñas, permitió confirmar que para los comerciantes es común relacionarse con adolescentes que utilizan el QR para comprar alimentos para la hora del recreo. Hay un común denominador: este método le gana cada vez más protagonismo al dinero en efectivo.
El poder regional de los depósitos
Sin duda, el QR (del inglés Quick Response code o código de respuesta rápida) se ha masificado con el pasar de los años. Más aún con la banca digital, con la cual menores de edad pueden usar sus cuentas de depósito o las de sus padres para transacciones simples, siempre bajo supervisión parental. El “Informe de vigilancia del sistema de pagos 2025”, del Banco Central de Bolivia (BCB), es una prueba de esta masificación.
En el país, el año pasado se realizaron 28 pagos por segundo con el QR como estrella y el crecimiento de pagos con este método se disparó un 131 %, mientras el indicador de uso de efectivo decayó del 85 % en 2020 al 64 % en 2025. Más aún, en los últimos cinco años, los pagos con QR se elevaron 14.508 % en volumen (de 6 millones de operaciones a 892 millones) y 11.096 % en valor (de Bs 3.195 millones a Bs 357.747 millones). Y el 52 % de estas operaciones se refieren a montos menores a Bs 50.
Este código es el más popular en compras cotidianas y de pequeña escala, como las que realizan niños y adolescentes. Por ejemplo, los montos por QR que Lourdes recibe de sus “caseritos” en sus andanzas por los colegios de Miraflores no superan los Bs 10. “Lógico que los adultos me compran por más, pero los chicos no reciben mucho recreo y por eso compran mis donitas por 2 pesitos, 5 pesitos, máximo por 10 pesitos”.
La información desagregada y actualizada de cuentas de depósito por rango de edad no está disponible en la ASFI. Sin embargo, hasta febrero de 2025 se logró determinar un aumento del 35 % en el número de cuentas de menores de 18 años desde 2022 —de 137.290 a 185.351— y que el 69 % estaba repartido entre La Paz (24 %), Santa Cruz (24 %) y Cochabamba (21 %), y el 31 % restante se distribuía en los otros seis departamentos (más datos en la primera infografía que acompaña este reportaje).
Esta repartición regional guarda similitudes con la de los depósitos de la población en general. Del total de 19,4 millones de cuentas de depósito hasta septiembre de este año, el 77 % tenía como sede al eje troncal del país: La Paz con el 29,6 % (5,7 millones), Santa Cruz con el 28,8 % (5,6 millones) y Cochabamba con el 18,6 % (3,6 millones); los demás departamentos reportaban porcentajes por debajo del 5,2 %.
Otra golondrina que hace verano
Sobre las cajas de ahorros, una piscina donde niños y adolescentes nadan con más frecuencia, la ASFI indica que ocupan el segundo lugar del total de las captaciones por tipo de depósito hasta el tercer trimestre de 2026, con el 34,3 %, lo que en números se traduce en Bs 91.992 millones, mientras que los depósitos a plazo fijo son los reyes de este territorio financiero con el 45,2 %, es decir, Bs 120.992 millones.
Otra golondrina financiera que hace verano en cuanto a los pequeños ahorradores es el Banco Fortaleza. El gerente División Pyme y Personas, Álvaro Gonzales, dice que una premisa de su entidad es el acercamiento a la niñez y la juventud con educación financiera, generando también la cultura del ahorro. Y para ello se lanzó un producto: Mi Futuro, una cuenta que se puede habilitar con Bs 1, para menores de 0 a 17 años.
Mi Futuro tiene un interés anual del 2,5 % —la tasa genérica de una caja de ahorro en este banco es del 1 %— y trae una alcancía de regalo en forma de elefante, símbolo de la entidad. Actualmente hay 2.000 cuentas a nombre de niños y adolescentes, con al menos Bs 2 millones en captaciones. “No es poco y es fruto del trabajo que se realiza para activaciones en kermeses, en colegios, incentivando el ahorro”, añade.
Las reglas son claras. La apertura de cuentas de depósito para menores de edad está regulada a nivel macro por la Ley 393 de Servicios Financieros, la Recopilación de Normas para Servicios Financieros y el Código de Comercio, principalmente. Los bancos se rigen por este marco; por ello, exigen que estas cuentas sean abiertas por padres o tutores, quienes son responsables de la administración y el retiro de fondos.
Los padres y su llave administradora
Una de las disposiciones vigentes de la Recopilación de Normas para Servicios Financieros ordena lo siguiente: “La entidad supervisada en el marco de lo dispuesto en el Artículo 1364 del Código de Comercio, podrá aperturar Cuentas en Caja de Ahorro a menores de edad, con la participación de sus padres o tutores, estableciendo que los retiros de fondos solo pueden ser efectuados por estos últimos (sic)”.
La mayoría de bancos tiene ofertas de cuentas para este segmento. Una revisión de las plataformas de los asociados a la Asoban y la Asociación de Entidades Financieras Especializadas en Micro Finanzas (Asofin) muestra que al menos ocho cuentan con productos específicos en el mercado, mientras los demás los tienen incluidos en sus menús de cuentas de ahorro generales (vea más datos en la infografía siguiente).
Si bien hay avances en la inclusión y la educación financieras de niños y adolescentes, el analista Pablo Llano ve que hay mucho trecho por recorrer. Plantea que, si bien la bancarización puede reforzar hábitos de ahorro, el reto está en adaptar la experiencia bancaria según la edad, con cuentas sin costos de mantenimiento para saldos bajos y en diseñar aplicaciones pedagógicas, gamificadas e interactivas para este grupo.
Por parte del Estado, el también docente universitario subraya que es importante la incorporación eficiente de la educación financiera, de forma obligatoria, en la malla curricular escolar, una medida que fue anunciada hace más de una década y que arrastra cuentas pendientes para una efectivización plena; a la par de reducir las brechas de acceso digital y bancario en zonas rurales y periurbanas del territorio.
Llano defiende que el éxito del ahorro depende fundamentalmente de la conducta. Considera que la disciplina, el seguimiento del dinero, el control de las emociones y la planificación pueden aprenderse desde edades tempranas, y la apertura de cuentas para niños y adolescentes puede aportar su granito de arena, familiarizándolos con el sistema financiero para que conozcan progresivamente el funcionamiento de las cajas de ahorro, los intereses, los préstamos o los depósitos a plazo fijo, entre otros.
Los desafíos en el horizonte
La banca se traza metas para ampliar la inclusión de este grupo poblacional. Ichuta señala que el Banco Unión incidirá en las visitas a colegios y sus “tours financieros” en agencias, en los que los pequeños se convierten en “agentes financieros” por un día, a la par de proyectos urbanos y rurales. “La meta social es que estos niños nazcan con un colchón fuerte cuando entren a la vida adulta y decidan más bien cómo van a aportar al país desde donde ellos tengan las habilidades para cumplir esos objetivos”.
El Banco Fortaleza también tiene la brújula orientada a ese norte. Gonzales anuncia que las promociones se enfocarán en colegios, eventos deportivos y kermeses para atraer a más menores de edad. “La proyección es que empiecen a tener esa cultura de ahorro, romper esa barrera de miedo al banco, que vean que es una muy buena opción para tener el dinero seguro y generar intereses pensando en un futuro”.
Desde la plana mayor del sector financiero se apunta a la misma meta. La ASFI admite que hay desafíos como adaptar los contenidos para cada edad, capacitar a familias y docentes, y que la educación financiera sea formativa y no promocional. Para ello, reivindica el uso temprano de la tecnología y canales digitales, simuladores, juegos, metas y recordatorios para crear hábitos de ahorro y fortalecer la inclusión financiera.
La Asoban argumenta que “la principal oportunidad es que las nuevas generaciones desarrollen conocimientos y hábitos que les permitan tomar decisiones financieras informadas a lo largo de su vida. Asimismo, los canales digitales pueden facilitar su acercamiento a los servicios financieros. Los retos incluyen fortalecer la educación financiera, ofrecer servicios apropiados para su edad y promover un uso seguro de las herramientas digitales, con protección de sus datos y la prevención de fraudes”.
Lourdes ofrece sus donuts entre la calle Saracho y la avenida Saavedra. Ricardo, un adolescente de 16 años que cursa la secundaria en el Dora Schmidt, se le acerca. Le pide cinco de sus manjares dulces. Son Bs 5. Desenfunda su celular y apunta al QR impreso de la vendedora. “Mis papás me sacaron una cuenta porque hacía perder mi plata al jugar”, confiesa. Una historia más que evidencia cómo los pequeños ahorradores, niños y adolescentes, ya son protagonistas de la vida financiera del país.
Revisa también: La Estrategia Nacional de Educación Financiera 2026-2031 está en construcciónIP/RDC/MG